2027 sera l'année où Bruxelles desserre l'étau sur l'industrie automobile et laisse davantage la main aux États membres. Une partie des règles climatiques européennes est reportée ou assouplie, tandis que péages, taxes et incitations fiscales se durcissent pays par pays. En Belgique, cela se voit dès le 1er janvier : la déduction des nouvelles voitures de société électriques diminue et le prélèvement kilométrique change. Dans le même temps, l'accès aux données des véhicules s'ouvre à davantage d'acteurs et les marques chinoises commencent à produire en Europe. L'Europe ne serait pas l'Europe si tout était déjà tranché. Dans ce tour d'horizon, vous verrez ce qui est acquis, ce qui entre en vigueur plus tard et ce qui reste à décider.
L'an dernier, dans 2026, l'année où le transport automobile connaît une transformation structurelle, nous avions surtout comparé les coûts pays par pays. Cette fois, nous classons les changements selon leur degré de certitude.
Ce qui est acquis pour 2027
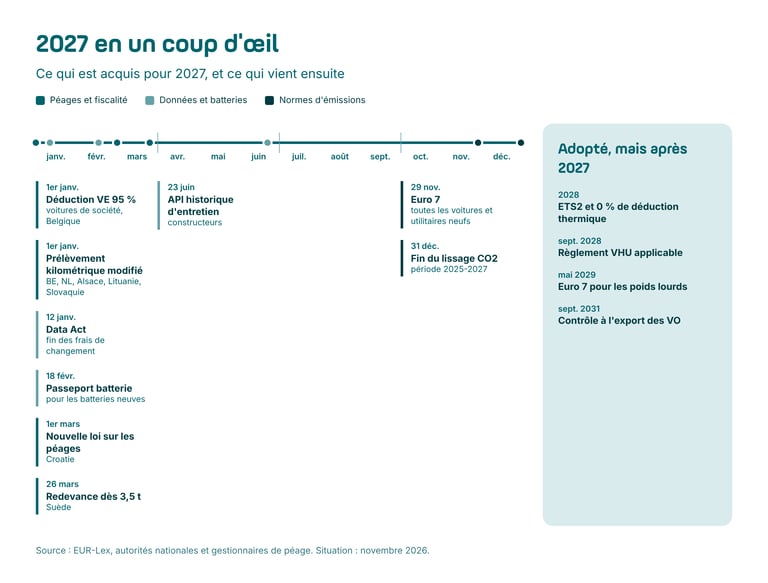
Ces changements sont inscrits, avec une date, dans la loi ou dans des décisions officielles.
| Date | Pays | Ce qui change | Pour qui |
| 1er janvier | Belgique | Déduction des frais des nouvelles voitures de société électriques : 95 % au lieu de 100 % | Employeurs, sociétés de leasing, gestionnaires de flottes |
| 1er janvier | Belgique | Prélèvement kilométrique indexé en Wallonie et en Flandre ; réduction plus faible pour les camions électriques en Flandre et à Bruxelles | Transporteurs |
| 1er janvier | France | Malus CO2 à partir de 103 g/km ; taxe R-PASS pour les poids lourds en Alsace | Importateurs, transporteurs |
| 1er janvier | Pays-Bas, Lituanie, Slovaquie | Fin de la réduction temporaire de la taxe poids lourds néerlandaise ; nouvelles règles de péage | Transporteurs |
| 1er janvier | Allemagne | Fin de la baisse temporaire de la taxe sur le gazole | Transporteurs |
| 12 janvier | UE | Data Act : les fournisseurs de services de traitement de données ne peuvent plus facturer de frais de changement | Entreprises qui changent de logiciel cloud |
| 18 février | UE | Passeport numérique pour les nouvelles batteries de véhicules électriques | Constructeurs, importateurs, à terme le remarketing |
| 1er mars | Croatie | Nouvelle loi sur les péages et perception électronique | Transporteurs |
| 26 mars | Suède | Redevance routière étendue aux véhicules de plus de 3,5 tonnes | Transporteurs |
| 23 juin | UE | Les constructeurs doivent rendre l'historique d'entretien et certaines informations sur le véhicule accessibles via une API | Constructeurs, réparateurs indépendants, concessionnaires |
| 29 novembre | UE | L'Euro 7 s'applique à toutes les voitures et camionnettes neuves | Constructeurs, importateurs, concessionnaires |
| 31 décembre | UE | Fin de la période 2025-2027 sur laquelle les constructeurs peuvent lisser leurs émissions de CO2 | Constructeurs et importateurs |
Fiscalité en Belgique
Pour les nouvelles voitures de société électriques achetées ou prises en leasing en 2027, les frais sont déductibles à 95 % au lieu de 100 %. Le pourcentage fixé à l'achat reste en principe acquis pendant toute la durée d'utilisation ou du leasing. Une voiture achetée ou un contrat signé avant la fin de 2026 conserve donc 100 %.
Pour les voitures de société thermiques et hybrides achetées entre le 1er juillet 2023 et le 31 décembre 2025, la déduction à l'impôt des sociétés continue de baisser : au maximum 50 % pour les revenus de 2026, 25 % pour les revenus de 2027, puis 0 % à partir de 2028. Attention à la différence entre année de revenus et exercice d'imposition : les frais de 2027 relèvent en général de l'exercice d'imposition 2028. Chaque région applique en outre ses propres taxes de mise en circulation et de circulation ; en Wallonie, le barème actuel de la taxe de mise en circulation court jusqu'au 30 juin 2027.
Données des véhicules et batteries
À partir du 18 février, les nouvelles batteries de véhicules électriques reçoivent un passeport batterie numérique, qui contient notamment des informations sur l'état de la batterie. Il concerne les batteries mises sur le marché à partir de cette date, et non rétroactivement les véhicules électriques déjà en circulation. Tout le monde n'a pas accès aux mêmes données : les informations sur l'état de la batterie ne sont pas publiques.
À partir du 23 juin, les constructeurs doivent donner aux réparateurs indépendants un accès, via une API, à l'historique d'entretien électronique et à certaines informations sur le véhicule. Cet accès passe par un tiers et nécessite le consentement du client. Dès le 12 janvier, le Data Act interdit les frais de changement pour les services de traitement de données. Que votre système de gestion de concession soit concerné dépend du système et du contrat. Pour en savoir plus sur le Data Act, lisez Données des véhicules : ce que la loi européenne sur les données change.
Coûts de transport : péages, carburant et salaires
Au 1er janvier, le prélèvement kilométrique belge pour les poids lourds change. La Wallonie et la Flandre indexent leurs tarifs, Bruxelles non. Pour les camions électriques, la réduction en Flandre et à Bruxelles passe, selon Viapass, de 80 % à 60 % de la composante infrastructure : la part de cette composante payée par un camion électrique double ainsi. En Wallonie, les camions à émission zéro restent traités comme des Euro VI pour le prélèvement.
Chez nos voisins, les coûts augmentent aussi. Aux Pays-Bas, la réduction temporaire de la taxe poids lourds prend fin : selon le site officiel, le tarif d'un camion Euro VI de plus de 32 tonnes en classe CO2 1 passe de 0,156 à 0,206 euro par kilomètre. En France, la Collectivité européenne d'Alsace instaure R-PASS, une taxe kilométrique pour les poids lourds sur une partie de la A35, de la A36 et de plusieurs routes départementales. En Allemagne, la baisse temporaire de 14,04 centimes par litre sur la taxe sur le gazole prend fin et le salaire minimum augmente de 5 %, à 14,60 euros de l'heure. De nouvelles règles de péage s'appliquent aussi en Lituanie et en Slovaquie au 1er janvier, en Croatie au 1er mars et en Suède au 26 mars. Ces éléments ne permettent pas de calculer une hausse globale du coût du transport automobile : tout dépend de l'itinéraire, du taux de remplissage et du véhicule.
Incitations fiscales chez nos voisins
Les autres pays que nous suivons dans cette série orientent eux aussi, chacun à leur manière, le marché vers l'électrique :
- France : selon la loi en vigueur, le malus CO2 s'applique dès 103 grammes par kilomètre, contre 108 grammes en 2026. La loi de finances pour 2027 peut encore modifier ce seuil.
- Pays-Bas : à partir de 2027, les employeurs paient une taxe forfaitaire de 12 % sur les voitures thermiques et hybrides qu'ils mettent nouvellement à disposition de leurs salariés.
- Allemagne : l'aide à l'achat pour les particuliers (de 1 500 à 6 000 euros selon le revenu et la motorisation) se poursuit. Les critères actuels pour les hybrides rechargeables s'appliquent jusqu'au 30 juin.
L'Euro 7 en novembre
L'Euro 7 est la nouvelle norme européenne d'émissions. Outre les gaz d'échappement, elle fixe pour la première fois des exigences sur les particules de freinage et sur la durabilité des batteries des véhicules électriques. Le 29 novembre, l'Euro 7 s'applique à toutes les voitures et camionnettes neuves. Pour les nouveaux types, la norme entre en vigueur un an plus tôt, le 29 novembre 2026. Le 31 décembre s'achève aussi la période de trois ans sur laquelle les constructeurs peuvent lisser leurs émissions de CO2. Le décompte suivra.
Adopté, mais après 2027
Plusieurs mesures sont souvent associées à 2027 mais entrent en vigueur plus tard :
- L'ETS2, le système européen d'échange de quotas pour le transport routier et les bâtiments, démarre en 2028 au lieu de 2027.
- Les voitures de société thermiques du régime transitoire ne sont plus déductibles à partir de 2028.
- Le règlement VHU sur les véhicules hors d'usage s'applique à partir du 1er septembre 2028. Le nouveau contrôle à l'exportation de véhicules d'occasion hors de l'UE commence le 1er septembre 2031.
- L'Euro 7 pour les véhicules lourds s'applique aux nouveaux types à partir de mai 2028 et à tous les camions et bus neufs à partir de mai 2029.
Ce qui reste ouvert
- Les montants exacts du prélèvement kilométrique belge par catégorie de véhicule pour 2027, et les primes régionales.
- La proposition d'abaisser l'objectif CO2 2035 pour les voitures neuves de 100 % à 90 % de réduction, et une proposition sur l'électrification des flottes d'entreprise.
- Une nouvelle écocontribution poids lourds dans le reste du Grand Est, prévue à partir de début avril, et l'extension de la redevance kilométrique danoise, encore soumise au vote du Parlement danois.
Ce que cela signifie pour les flux de véhicules
Davantage d'électriques en entrée
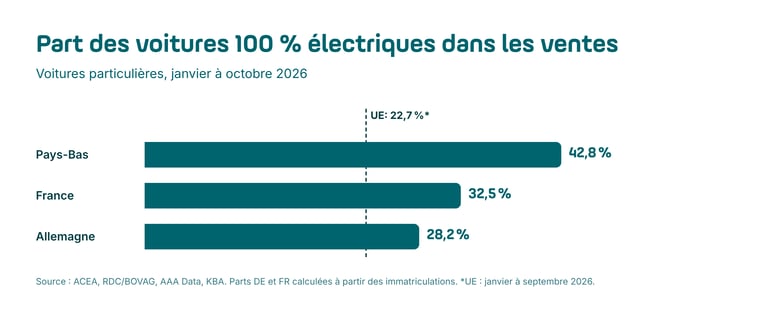
La part des voitures 100 % électriques dans les ventes de voitures neuves progresse rapidement. Pour la Belgique, l'observatoire du marché de l'ICCT l'estime à 39 % de janvier à septembre 2026 ; l'ICCT utilise toutefois une autre délimitation du marché que les chiffres européens de l'ACEA. Dans l'UE, la part était de [ACEA-UPDATE] 22,7 % de janvier à septembre 2026. Sur les dix premiers mois, elle atteignait 42,8 % aux Pays-Bas, 32,5 % en France et 28,2 % en Allemagne.
Les marques chinoises produisent en Europe
Les marques chinoises passent en partie de l'importation à la production en Europe. Leapmotor fabrique depuis octobre 2026 la B10 à Saragosse et prévoit, selon Leapmotor, d'y ajouter la B05 au premier trimestre 2027. XPeng et GAC font produire chez Magna à Graz. Ford et Geely veulent créer en 2027 une coentreprise à Valence (sous réserve d'autorisation), mais les premiers nouveaux modèles n'y sortiront qu'en 2028. Les droits européens sur les voitures électriques chinoises restent en vigueur. Pour la logistique automobile, de nouveaux points d'origine s'ajoutent ainsi aux ports d'importation : des usines en Espagne et en Autriche. Nous en parlions dans Production de véhicules électriques chinois en Europe.
Les électriques d'occasion cherchent leur marché
Les véhicules en leasing issus des fortes années électriques 2023 et 2024 reviennent sur le marché dans les années à venir. Leur nombre exact en 2027 dépend des durées de contrat et des prolongations ; il ne se prévoit pas encore de façon fiable. Selon l'analyste de marché Indicata, cette offre, largement portée par la fiscalité, pèse relativement lourd en Belgique. En France, les ventes de voitures électriques d'occasion ont progressé de 42,8 % en octobre 2026, et les Pays-Bas ont importé ce mois-là, pour la première fois, plus de voitures électriques d'occasion qu'ils n'en ont exporté. La question de savoir où une voiture électrique d'occasion se vend le mieux gagne donc en importance.
Ce qu'il faut surveiller dès maintenant
- Concessionnaires : gardez un œil sur la date de l'Euro 7 et sur le statut de vos véhicules en stock, et regardez quelles données vous pourrez bientôt obtenir via l'API.
- Sociétés de leasing et gestionnaires de flottes : intégrez la déduction réduite et le régime transitoire dans le calendrier de renouvellement, et attendez-vous à davantage de retours de voitures électriques en leasing.
- Importateurs et constructeurs : surveillez l'Euro 7, le décompte CO2 2025-2027 et l'évolution de l'origine des véhicules.
- Tous ceux qui font transporter des véhicules : demandez à votre partenaire de transport comment l'indexation du prélèvement kilométrique et les autres changements de péage sont répercutés dans les prix.
Questions fréquentes
Quelle est la déduction d'une nouvelle voiture de société électrique en 2027 ?
Pour les voitures de société électriques achetées ou prises en leasing en 2027, les frais sont déductibles à 95 %. Ce pourcentage reste en principe acquis pendant la durée d'utilisation ou du leasing.
L'Euro 7 entre-t-il en vigueur en 2027 ?
Oui. À partir du 29 novembre 2027, l'Euro 7 s'applique à toutes les voitures et camionnettes neuves. Pour les véhicules lourds, la norme suit en 2028 et 2029.
Le système européen d'échange de quotas pour les carburants (ETS2) démarre-t-il en 2027 ?
Non. L'ETS2 a été reporté à 2028.
Chaque voiture électrique d'occasion aura-t-elle un passeport batterie ?
Non. Le passeport batterie concerne les batteries mises sur le marché à partir du 18 février 2027, et non rétroactivement les véhicules déjà en circulation.
Le transport automobile sera-t-il plus cher en 2027 ?
Plusieurs postes de coût augmentent, comme le prélèvement kilométrique indexé en Belgique, la taxe poids lourds néerlandaise et la taxe sur le gazole en Allemagne. L'impact par transport dépend de l'itinéraire et du chargement. Il n'existe pas de pourcentage général.
La série Automobile 2027
Dans les semaines à venir, nous approfondirons les principaux thèmes :
- Les marques chinoises produisent en Europe : quelles conséquences pour la logistique automobile ?
- Combien coûtera le transport automobile en 2027 ?
- Quatre pays, quatre politiques fiscales : comment les flottes évoluent en 2027
- Le marché des voitures électriques d'occasion
- Passeport batterie et données des véhicules : ce qui change pour le remarketing
- L'Euro 7 et après : qu'est-ce qui vient après 2027 ?
Suivez-nous sur LinkedIn ou abonnez-vous à notre newsletter pour ne manquer aucun épisode. Pour en savoir plus sur la façon dont nous organisons le transport de voitures en Europe, rendez-vous sur notre site. Pour toute question sur 2027, n'hésitez pas à nous contacter.
Sources : SPF Finances, circulaire sur le verdissement fiscal de la mobilité (déduction, régime transitoire) ; SPW Finances, taxe de mise en circulation ; Viapass, octobre 2026 (prélèvement kilométrique 2027) ; Règlement (UE) 2024/1257 (Euro 7), art. 21 ; Règlement (UE) 2025/1214 (lissage CO2) ; Règlement (UE) 2026/667 (ETS2) ; Règlement (UE) 2023/1542 (batteries), art. 77 ; Règlement (UE) 2023/2854 (Data Act), art. 29 ; Règlement délégué (UE) 2026/699 ; Règlement (UE) 2026/1738 (VHU) ; vrachtwagenheffing.nl (taxe poids lourds néerlandaise) ; Collectivité européenne d'Alsace (R-PASS) ; Narodne novine 156/2025 (Croatie) ; Lag (1997:1137) om vägavgift (Suède) ; Bundesministerium der Finanzen (Energiesteuer) ; Bundesregierung (salaire minimum, aide à l'achat) ; Rijksoverheid (taxe forfaitaire) ; Code des impositions sur les biens et services (malus) ; ICCT, European Market Monitor, 23 octobre 2026 ; ACEA, 22 octobre 2026 [ACEA-UPDATE] ; AAA Data, 2 novembre 2026 ; KBA/VDA ; BOVAG/RDC ; Stellantis, 16 et 19 octobre 2026 ; Ford et Geely, 23 juillet 2026 ; Règlement d'exécution (UE) 2024/2754.